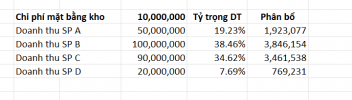
Cơ cấu mặt hàng SXKD của một DN thường sẽ từ vài đến nhiều mặt hàng hay dịch vụ. Các chi phí trực tiếp sẽ được kế toán tập hợp đích danh để tính giá thành. Còn các loại định phí chung thì khó tập hợp đích danh như chi phí mặt bằng, điện nước, ... cần được phân bổ hợp lý nhất có thể. Có nhiều tiêu thức để phân bổ nhưng thường người ta hay chọn phân bổ theo tỷ trọng doanh thu.